EL MODELO MILEI-CAPUTO BAJO LA LUPA: LOS BANCOS SE RECUPERAN, LAS FAMILIAS SE HUNDEN
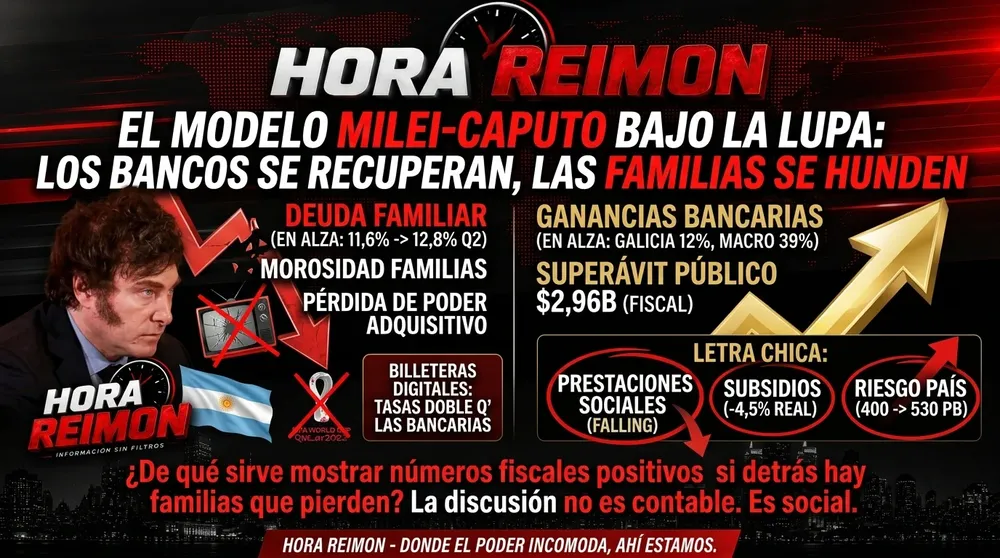
El nuevo informe de CEPA, titulado “Las dos caras del crédito”, plantea una fotografía incómoda para el Gobierno de Javier Milei y su ministro de Economía, Luis Caputo: el sistema financiero comienza a recuperar terreno mientras las familias enfrentan cada vez mayores dificultades para pagar sus deudas.
Los números son contundentes.
Durante el segundo trimestre, la morosidad de las familias pasó del 11,6% al 12,8%, mientras que algunos de los principales bancos registraron fuertes mejoras en sus resultados. Banco Galicia tuvo ganancias 12% superiores en términos reales respecto del trimestre anterior y Banco Macro registró una mejora del 39%.
La postal es difícil de ignorar:
más rentabilidad para los bancos, más dificultades para quienes deben pagar los créditos.
EL PROBLEMA NO ES EL TELEVISOR: ES EL INGRESO
CEPA cuestiona además la explicación ofrecida por Milei para justificar el aumento de la morosidad.
El Presidente había atribuido parte del fenómeno a que los argentinos se endeudaron para comprar televisores y mirar el Mundial y después dejaron de pagar.
El informe sostiene que esa explicación no resiste la comparación con los datos: la morosidad comenzó a aumentar más de un año y medio antes del Mundial y el máximo actual de la mora de las familias, del 12,8%, supera ampliamente el máximo registrado durante la crisis de 2009, que había sido del 5,8% excluyendo el año 2001.
Para CEPA, el dato central está en otro lugar:
la pérdida de poder adquisitivo de las familias.
El deterioro de los ingresos disponibles estaría directamente relacionado con la dificultad creciente para afrontar las cuotas y obligaciones financieras.
EL CRÉDITO COMO SALVAVIDAS… Y COMO TRAMPA
El informe también pone bajo la lupa el crecimiento del crédito otorgado por billeteras digitales.
CEPA cuestiona la idea de presentar este fenómeno automáticamente como “inclusión financiera”. Según el documento, las billeteras concentran una proporción significativa de las personas morosas y cobran tasas que, en promedio, serían aproximadamente el doble de las bancarias.
La conclusión del centro de estudios es particularmente dura:
los sectores económicamente más frágiles terminan pagando tasas más elevadas y acumulando mayores niveles de morosidad.
EL SUPERÁVIT TAMBIÉN TIENE LETRA CHICA
El informe tampoco se queda solamente con las familias.
CEPA analiza el resultado fiscal de julio y advierte que el superávit primario y financiero —$2,96 billones y $0,24 billones respectivamente— debe ser leído con cuidado. Parte del salto de la recaudación de Ganancias se explica por el diferimiento de pagos ocurrido en junio, mientras que la recaudación de julio, descontado ese efecto, mostró una caída real del 4,5%.
Y aparece otro dato central: el gasto público cayó 7,2% interanual en términos reales, con fuertes reducciones en prestaciones sociales, subsidios económicos y transferencias a las provincias.
Pero CEPA sostiene que incluso esa fotografía requiere una segunda mirada.
Al analizar conjuntamente junio y julio y sumar la evolución de la deuda flotante, el supuesto ajuste se transforma en una suba marginal del gasto del 0,24% en términos reales.
EL MODELO QUE ACHICA POR UN LADO Y ENDEUDA POR EL OTRO
El informe deja planteada una paradoja del modelo económico:
el Gobierno busca mostrar disciplina fiscal y reducción del Estado mientras impulsa mecanismos de crédito para intentar reactivar una economía que necesita recuperar actividad.
CEPA señala, por ejemplo, que el Gobierno anunció medidas para utilizar recursos del Fondo de Garantía de Sustentabilidad (FGS) como motor de créditos hipotecarios. El propio informe interpreta esta decisión como una admisión implícita de que la participación del Estado puede ser necesaria para dinamizar la economía, pese al discurso ideológico oficial.
Y mientras las familias necesitan endeudarse para sostener el consumo, el Gobierno enfrenta además un escenario financiero internacional más complejo.
Según CEPA, el Riesgo País argentino pasó de 400 a 530 puntos básicos en apenas dos semanas, aumentando potencialmente el costo del endeudamiento para el equipo de Caputo.
LA PREGUNTA INCÓMODA
El informe de CEPA deja una pregunta que atraviesa todo el modelo económico de Milei y Caputo:
¿De qué sirve mostrar números fiscales positivos si detrás de ese resultado hay familias que pierden poder adquisitivo, se endeudan cada vez más y tienen mayores dificultades para pagar sus créditos?
Porque una economía puede mostrar superávit en una planilla.
Pero si para conseguirlo los hogares tienen que recortar consumo, endeudarse para llegar a fin de mes y acumular mora, la discusión deja de ser solamente contable.
Es social.
Y allí aparece la verdadera cara del modelo:
los bancos empiezan a recuperar pérdidas.
Las familias, en cambio, siguen acumulando deudas.
HORA REIMON
Donde el poder incomoda, ahí estamos.
Lo más visto

BULLRICH LE MARCÓ UN LÍMITE A MILEI POR SUS ATAQUES A LA PRENSA: “LAS CRÍTICAS SE RESPONDEN CON ARGUMENTOS”
GRACIELA MARLATTO: UNA VIDA ENTERA DEDICADA A LA MAGIA DE LA DANZA
Amnistía Internacional denunciará a Milei ante la ONU y la CIDH por sus ataques a periodistas
CATAMARCA: MILEI HABRÍA RECIBIDO UN GOLPE EN EL CUELLO EN MEDIO DE UN TUMULTO A SU LLEGADA AL HOTEL
JUBILADOS: MILEI ANUNCIA UN BONO DE $70.000, PERO LA MISERIA PREVISIONAL SIGUE SIN RESOLVERSE